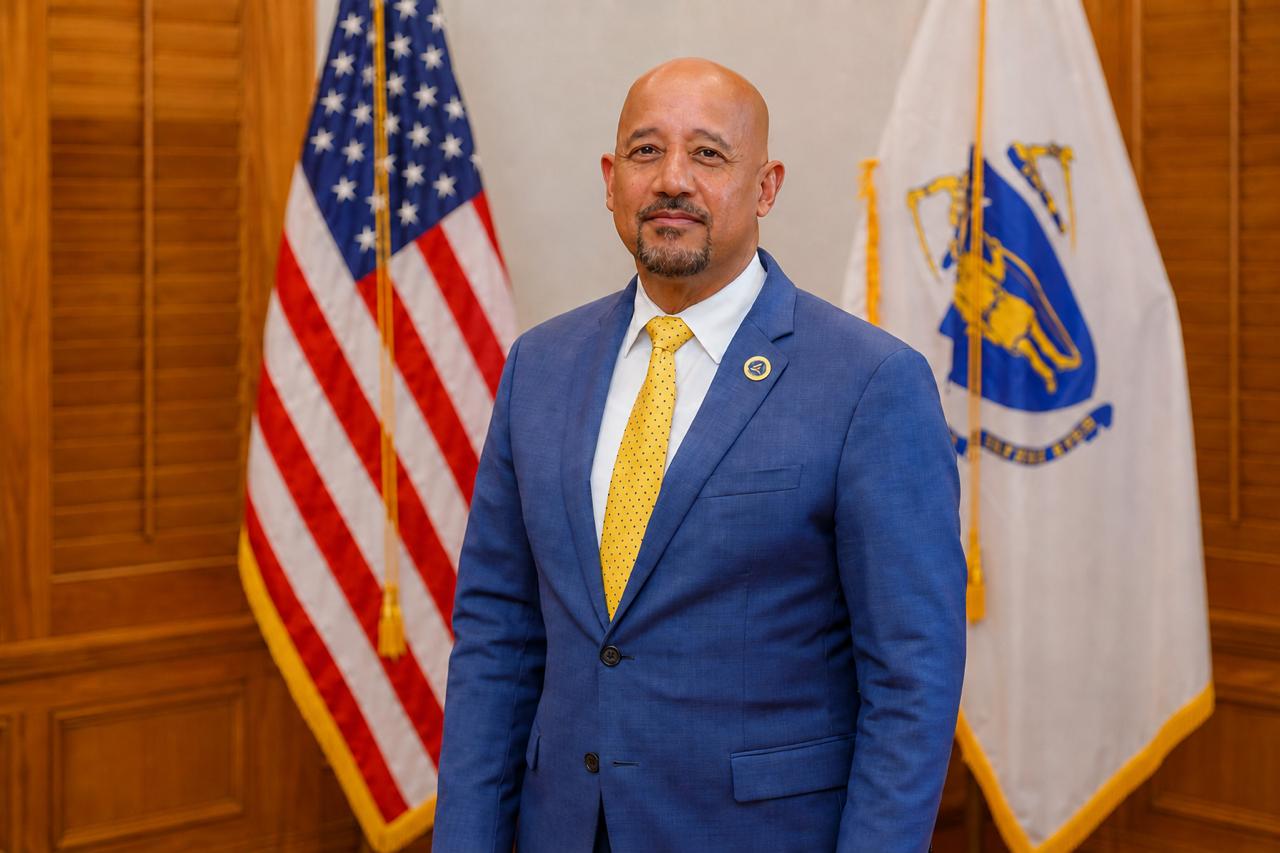
LAWRENCE, Massachusetts.- El expediente federal contra Brian DePeña contiene cifras millonarias, transferencias bancarias y pagos que podrían resultar difíciles de explicar ante un jurado. Sin embargo, el rastro del dinero constituye solamente una parte del análisis jurídico. Entre los asuntos centrales estarán determinar qué declaró DePeña ante el Gobierno, qué sabía sobre las restricciones aplicables a los fondos y cuál era su intención cuando solicitó las ampliaciones del préstamo.
Así lo explica la abogada penalista Genesis A. Peduto, quien realizó para El Faro Latino un análisis independiente del caso basado exclusivamente en la querella criminal, el expediente judicial y la información públicamente disponible.
Recibe alertas de última hora
Inmigración, Nueva York, República Dominicana y noticias de investigación directamente en tu teléfono y computadora.

Gratis y puedes cancelar en cualquier momento.
Peduto posee más de 28 años de experiencia en defensa criminal y ha representado clientes en casos complejos ante tribunales estatales y federales. Está admitida al ejercicio de la abogacía en Nueva Jersey, Nueva York, Pensilvania y Florida, y durante su carrera ha manejado investigaciones federales, delitos financieros, narcotráfico y otros cargos criminales de alta complejidad. Es bilingüe en inglés y español y mantiene una práctica privada dedicada a la representación de clientes en asuntos penales de gran relevancia.
Peduto no representa a Brian DePeña, no forma parte de su equipo de defensa y no ha tenido acceso al descubrimiento de prueba del Gobierno. Tampoco ha revisado la declaración jurada completa del agente federal Zachariah Marino, documento al cual la querella se refiere como fundamento de causa probable. Su análisis, por tanto, no constituye una opinión sobre la culpabilidad o inocencia de DePeña, sino una evaluación de los asuntos jurídicos que probablemente serán objeto de investigación y litigio.
DePeña enfrenta actualmente una querella criminal en el Tribunal Federal para el Distrito de Massachusetts, identificada como United States v. Brian DePena, caso número 26-MJ-1383-DLC.
La querella fue presentada el 13 de agosto de 2026 y contiene, por ahora, dos cargos: fraude electrónico, conforme a los artículos 1343 y 2 del Título 18 del Código de Estados Unidos, y transacciones monetarias con fondos derivados de actividad criminal, bajo los artículos 1957 y 2.
El caso está relacionado con aproximadamente US$1.65 millones recibidos por Tenares Tire Services Inc., negocio de neumáticos y servicios automotrices propiedad de DePeña, mediante el programa Economic Injury Disaster Loan (EIDL) de la Administración de Pequeños Negocios de Estados Unidos.
Según las alegaciones divulgadas por el Gobierno, DePeña obtuvo los fondos entre 2020 y 2021 y utilizó parte del dinero para pagar obligaciones tributarias personales, financiar su campaña política y cancelar aproximadamente US$883,000 en préstamos privados de alto interés relacionados con propiedades de su propiedad.
Las acusaciones son serias. Pero para Peduto existe una distinción jurídica que deberá examinarse cuidadosamente: el uso de fondos para propósitos incompatibles con las condiciones de un préstamo y la obtención del dinero mediante fraude no son necesariamente la misma cuestión.
La respuesta dependerá, entre otras cosas, de las representaciones y certificaciones que DePeña realizó ante la SBA cuando solicitó las posteriores ampliaciones y de lo que pueda demostrarse sobre su intención en ese momento.
Un negocio verdadero y un primer préstamo
El primer desembolso ocurrió en junio de 2020, cuando Tenares Tire recibió aproximadamente US$150,000.
Según la información pública sobre el caso, el Gobierno reconoce que la mayor parte de ese primer desembolso fue utilizada como capital operacional.
Ese dato podría resultar importante porque Tenares Tire no aparece presentado como una compañía ficticia creada exclusivamente para obtener fondos pandémicos. Se trataba de un negocio existente dedicado a la venta de neumáticos y servicios automotrices.
Para Peduto, ese hecho permite diferenciar inicialmente este expediente de otros procesos por fraude pandémico construidos alrededor de empresas inexistentes, empleados ficticios o negocios creados exclusivamente para solicitar fondos públicos.
Sin embargo, la existencia de un negocio legítimo no determina por sí sola la legalidad de las modificaciones posteriores ni del uso dado a los fondos adicionales.
Y es precisamente allí donde comienza la parte más complicada del caso.
Las ampliaciones
En abril de 2021, DePeña presuntamente solicitó un aumento del préstamo.
La SBA aprobó US$350,000 adicionales el 14 de julio, elevando el financiamiento total a US$500,000. Los fondos fueron depositados alrededor del 16 de agosto de 2021.
Según el Gobierno, poco después DePeña pagó aproximadamente US$85,000 al IRS por obligaciones tributarias personales, transfirió cerca de US$120,000 a una cuenta personal y destinó aproximadamente US$90,000 a su campaña mediante cheques emitidos a nombre de The Committee to Elect Brian DePeña.
El Gobierno sostiene que esos pagos fueron registrados como préstamos personales del candidato a su campaña.
Posteriormente llegó una segunda modificación.
El 27 de octubre de 2021, la SBA aprobó aproximadamente US$1,154,400 adicionales, llevando el financiamiento total a aproximadamente US$1.65 millones.
El 30 de noviembre de 2021 fueron depositados aproximadamente US$1,154,188 en la cuenta de Tenares Tire.
De acuerdo con las alegaciones del Gobierno, DePeña transfirió prácticamente todo el dinero a una cuenta personal ese mismo día.
Posteriormente habría destinado US$42,112.96 a su campaña, US$538,109.03 al pago de una obligación con un prestamista privado y US$345,184.13 al pago de otra deuda privada.
Los últimos dos pagos sumaron aproximadamente US$883,293.
El Gobierno también sostiene que, para agosto de 2026, solamente se habían efectuado 16 pagos y permanecía pendiente aproximadamente US$1.65 millones del principal.
Las certificaciones podrían ser decisivas
Para Peduto, uno de los documentos más importantes del expediente todavía debe ser examinado antes de llegar a conclusiones: las solicitudes, modificaciones y certificaciones presentadas ante la SBA.
El cargo de fraude electrónico obliga al Gobierno a demostrar, más allá de duda razonable, que DePeña participó consciente e intencionalmente en un esquema para defraudar y que se utilizaron comunicaciones electrónicas interestatales para ejecutarlo.
Por eso, la acusación no debe analizarse únicamente preguntando dónde terminó el dinero.
También será necesario determinar qué manifestó DePeña para obtenerlo.
“Una violación de las condiciones contractuales o regulatorias de un préstamo no necesariamente establece, por sí sola, fraude electrónico. Pero la situación sería muy diferente si la Fiscalía pudiera demostrar que una persona realizó una representación material que sabía que era falsa para conseguir el desembolso”, explica Peduto.
La defensa tendría que revisar la solicitud original, cada modificación, los acuerdos de autorización del préstamo, las certificaciones firmadas, las instrucciones de la SBA vigentes durante 2020 y 2021, las comunicaciones entre la agencia y DePeña, los intercambios con su contador o asesor financiero y la contabilidad de Tenares Tire.
Particularmente importante será establecer exactamente qué certificó DePeña sobre el uso futuro del dinero cuando solicitó cada ampliación.
Si las certificaciones establecían expresamente que los fondos solamente podían utilizarse para determinados fines empresariales y el Gobierno logra demostrar que, al momento de firmarlas, DePeña ya había decidido destinarlos a propósitos personales o políticos prohibidos, la evidencia sobre intención podría resultar considerablemente más fuerte.
Pero esa conclusión no puede asumirse sin examinar primero los documentos.
El segundo cargo y el origen criminal del dinero
El segundo cargo presenta otra cuestión jurídica.
El artículo 1957 penaliza determinadas transacciones monetarias superiores a US$10,000 realizadas con bienes derivados de actividad criminal.
Según Peduto, el análisis no termina demostrando que existió una transferencia superior a US$10,000.
Primero será necesario establecer que el dinero involucrado constituía efectivamente producto de una actividad criminal.
La teoría del Gobierno probablemente dependerá de demostrar primero que determinados fondos EIDL fueron obtenidos mediante fraude y que posteriormente DePeña realizó transacciones superiores a US$10,000 utilizando esos fondos.
Si la Fiscalía demuestra el fraude subyacente, las posteriores transferencias podrían proporcionar la base para el cargo bajo el artículo 1957.
Si, por el contrario, determinados fondos fueron obtenidos legítimamente y el problema consistió únicamente en un uso posterior incompatible con las condiciones del préstamo, una defensa podría cuestionar si esas cantidades constituían producto de un delito federal para efectos de ese cargo.
La respuesta dependerá de la evidencia.
El contador y las conversaciones completas
Otro componente importante será reconstruir qué sabía DePeña y qué asesoramiento recibió.
Una defensa tendría que investigar quién le explicó las restricciones del programa EIDL, qué documentos recibió, qué conversaciones mantuvo con su contador o asesor financiero y si realizó consultas antes de efectuar determinadas transferencias.
También tendría que establecerse quién preparó las solicitudes de modificación, qué información proporcionó DePeña, qué usos del dinero fueron discutidos y qué asesoramiento recibió.
El Gobierno ha indicado públicamente que posee mensajes relacionados con el proceso de solicitud. Para Peduto, cualquier análisis responsable requeriría examinar las conversaciones completas y no únicamente mensajes aislados.
Eso no significa que la participación de un contador elimine responsabilidad penal.
“Una posible defensa basada en asesoramiento profesional solamente tendría verdadero valor si pudiera demostrarse que DePeña actuó de buena fe y reveló al profesional la información pertinente. No se puede invocar el consejo de un asesor después de ocultarle precisamente los hechos que hacen problemática una transacción”, señala Peduto.
Una auditoría forense independiente
Peduto considera que un abogado defensor también debería recurrir a un contador forense independiente para reconstruir el movimiento completo de los fondos.
El análisis tendría que seguir cada desembolso, transferencia y pago, determinar cómo fue contabilizado y establecer si existía alguna relación empresarial legítima con Tenares Tire.
Una atención particular debería dirigirse a los aproximadamente US$883,293 utilizados para cancelar los préstamos privados.
Pero Peduto advierte que no debe asumirse, sin documentación, que esas obligaciones tenían una conexión empresarial.
Una investigación defensiva tendría que determinar qué propiedades garantizaban las obligaciones, quién era propietario de ellas, si alguna estaba relacionada con Tenares Tire, cómo aparecían las deudas en los libros, si los préstamos privados habían financiado alguna vez operaciones comerciales y si existen documentos contemporáneos que conecten alguna parte de esas obligaciones con una finalidad empresarial.
Si esa documentación no existe, la defensa tendría que enfrentar ese hecho.
Los hechos más difíciles para la defensa
Peduto reconoce que la cronología descrita públicamente por el Gobierno presenta problemas importantes.
Entre ellos destaca la alegación de que aproximadamente US$1.154 millones llegaron a la cuenta de Tenares Tire el 30 de noviembre de 2021 y que prácticamente la totalidad fue transferida a una cuenta personal ese mismo día.
Ese hecho podría convertirse en una pieza importante de la presentación de la Fiscalía ante un jurado.
Una defensa responsable no debería intentar explicarlo mediante una teoría improvisada. Cualquier explicación empresarial legítima tendría que estar respaldada por registros, documentos contables u otra evidencia contemporánea.
También podrían resultar especialmente importantes las certificaciones correspondientes a las modificaciones del préstamo.
Si el Gobierno logra demostrar que DePeña prometió utilizar los fondos exclusivamente para determinados fines autorizados mientras ya tenía la intención de destinarlos a impuestos personales, gastos políticos u obligaciones estrictamente personales, esa evidencia podría apoyar fuertemente la acusación de fraude.
Por esa razón, para Peduto las áreas que merecen mayor atención son las certificaciones, las comunicaciones con los asesores, la transferencia inmediata de los fondos y la relación temporal entre las necesidades financieras de DePeña, las solicitudes de ampliación y la disposición posterior del dinero.
Ser alcalde no sustituye los elementos del delito
El componente político inevitablemente aumenta la atención pública sobre el caso.
DePeña es alcalde de Lawrence y parte del dinero presuntamente terminó en su campaña.
Pero Peduto advierte que la condición de funcionario público no debe sustituir los elementos específicos que la Fiscalía tiene obligación de demostrar.
La conducta investigada comenzó antes de que DePeña asumiera la alcaldía. El préstamo fue solicitado por Tenares Tire y no por la Ciudad de Lawrence.
De acuerdo con los cargos actualmente conocidos, tampoco se alega que DePeña utilizara su autoridad municipal para conseguir el préstamo.
DePeña no está acusado actualmente de soborno, extorsión ni fraude de servicios honestos.
“Un eventual juicio tendría que concentrarse en los delitos realmente imputados y en la evidencia admisible para demostrarlos. La condición política del acusado puede explicar el enorme interés público, pero no reduce la carga de prueba del Gobierno”, señala Peduto.
Una causa todavía en formación
DePeña fue arrestado el 14 de agosto de 2026 y compareció ese mismo día ante el juez magistrado Donald L. Cabell.
El Gobierno no solicitó su detención preventiva. Las partes acordaron condiciones de libertad y DePeña fue puesto en libertad sujeto a ellas.
También renunció a la audiencia preliminar de causa probable. Esa decisión no constituye una admisión de culpabilidad ni una aceptación de las alegaciones.
DePeña está actualmente representado por el abogado Carlos A. Apostle, quien compareció como abogado contratado. Neil Faigel participó de manera limitada en la audiencia inicial.
Hasta la información públicamente disponible analizada para este artículo, el proceso se encuentra bajo una querella criminal, no una acusación formal emitida por un Gran Jurado.
Eso significa que los dos cargos actualmente conocidos no necesariamente representan la estructura definitiva del caso.
Una eventual acusación formal podría contener cargos adicionales o distribuir determinadas transacciones en cargos separados, dependiendo de la evidencia y de las decisiones de la Fiscalía.
La declaración jurada de Marino sigue siendo fundamental
La propia querella criminal indica que su fundamento fáctico se encuentra en una declaración jurada adjunta del agente especial de IRS-CI Zachariah Marino.
Peduto considera que revisar íntegramente ese documento constituye una prioridad antes de formular conclusiones más específicas sobre la fortaleza de la acusación.
También sería necesario examinar las solicitudes EIDL, modificaciones, certificaciones, comunicaciones con la SBA, conversaciones completas con los asesores financieros, estados bancarios, documentos relacionados con las propiedades y los préstamos privados, registros contables de Tenares Tire, informes de campaña y demás descubrimiento producido por el Gobierno.
Hasta entonces, Peduto considera prematuro recomendar públicamente si el caso debería ser llevado a juicio, negociado antes de una acusación formal o eventualmente resuelto mediante una declaración negociada de culpabilidad.
Tampoco construiría una defensa alrededor del argumento de que DePeña tenía intención de devolver el dinero. La intención futura de pagar un préstamo no elimina necesariamente una declaración fraudulenta realizada para obtenerlo.
La pregunta que finalmente tendrá que responder la evidencia
El expediente representa una amenaza federal seria para Brian DePeña. Las cantidades involucradas y la cronología de determinadas transferencias presentan cuestiones que cualquier defensa tendría que enfrentar directamente.
Pero la cifra de US$1.65 millones no determina por sí sola la culpabilidad.
En cuanto al cargo de fraude electrónico, la Fiscalía deberá demostrar más allá de duda razonable las representaciones fraudulentas que atribuye a DePeña, su materialidad y la intención con la cual fueron realizadas.
Por su parte, una defensa tendría que determinar si la evidencia demuestra que, al solicitar las ampliaciones que forman parte de la teoría criminal del Gobierno, DePeña actuó deliberadamente para engañar a la SBA o si determinadas irregularidades corresponden a decisiones posteriores sobre el uso de fondos que deben analizarse separadamente.
La respuesta no puede obtenerse únicamente siguiendo las transferencias bancarias.
Tampoco puede obtenerse especulando sobre lo que DePeña pudo haber pensado.
Estará en los documentos, las certificaciones, las comunicaciones, la contabilidad y, finalmente, en la evidencia que el Gobierno pueda presentar y demostrar más allá de duda razonable.
Como en todo proceso penal federal, Brian DePeña se presume inocente y esa presunción permanece vigente a menos y hasta que el Gobierno demuestre su culpabilidad más allá de duda razonable ante un tribunal.

Comentarios (0)
Sé el primero en participar en la conversación.